
年末复盘,进度、质量、团队状态都有得聊,唯独预算执行经常陷入一种尴尬:财务说超了,项目经理觉得“看着还行”,执行台账上却说不清每一笔钱到底落在了哪个任务、哪个变更、哪一类成本上。预算执行复盘的核心,不是年底算一次总账,而是在过程中持续回答三个问题:有没有偏、偏在哪、偏了之后怎么办。
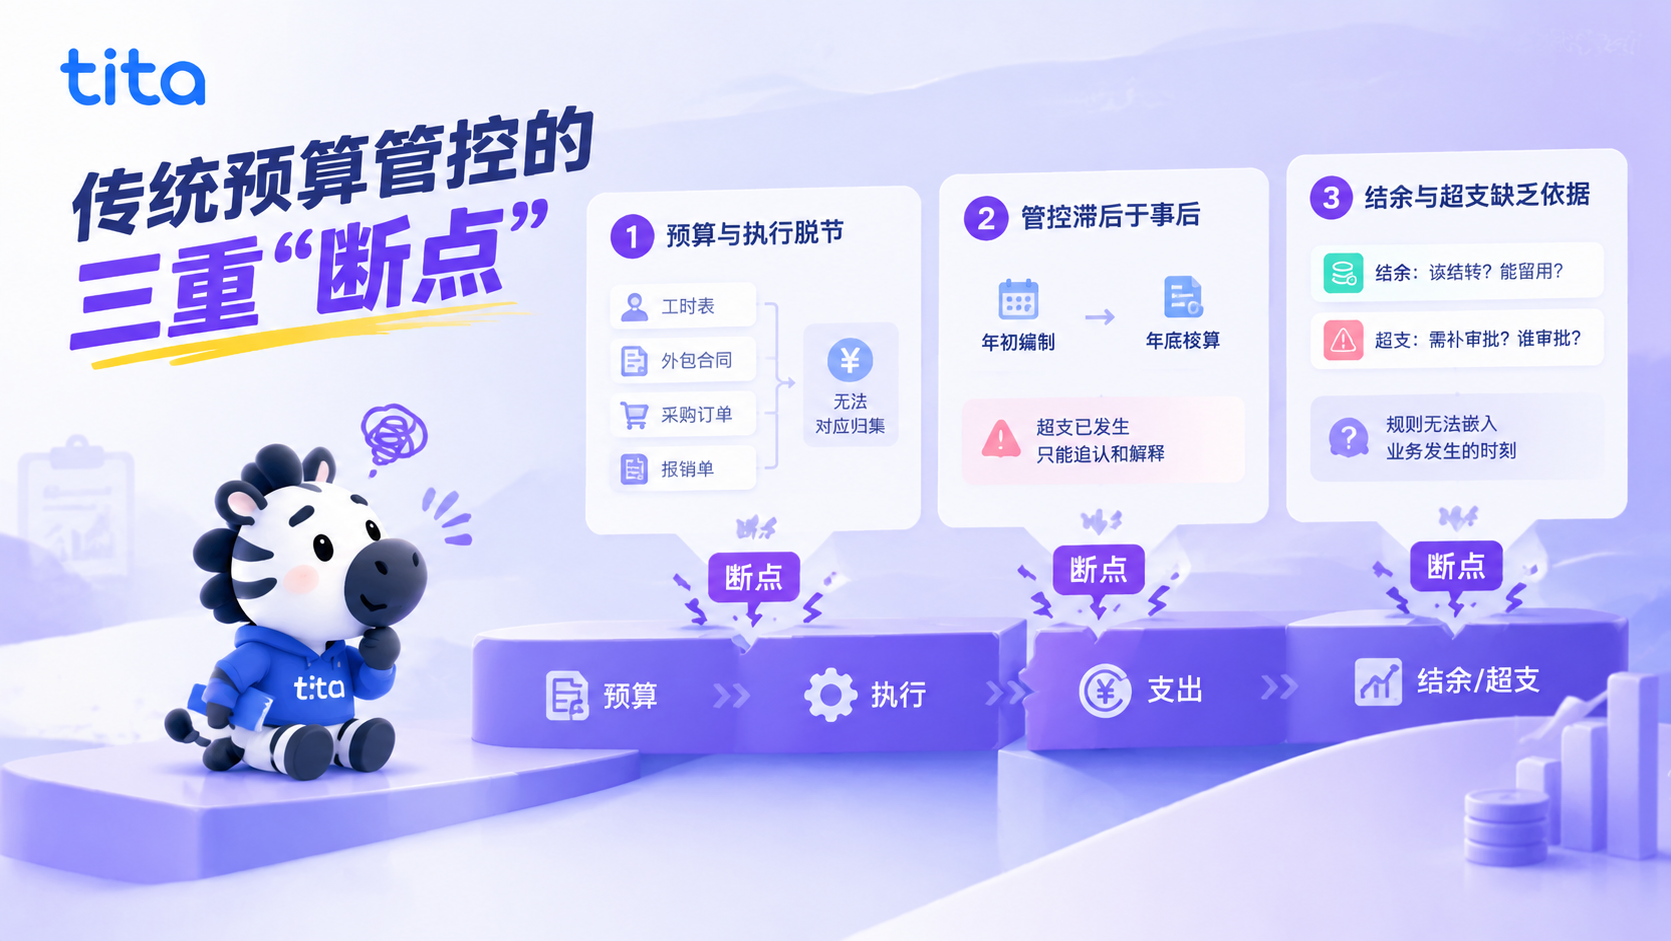
一、传统预算管控的三重“断点”
大多数项目团队的预算管理,卡在三个结构性断点上。
第一,预算与执行脱节。 立项时做了一份预算,执行中成本却散落在工时表、外包合同、采购订单和报销单里,预算科目与实际支出之间没有一一对应的归集关系。人力成本靠估算,外包费用看合同总额,差旅采购走报销流水,最后核对时只能做“大数对账”,无法定位到具体任务或里程碑。
第二,管控滞后于事后。 预算管理停留在“年初编制、年底核算”,事中执行缺乏刚性约束。等到财务出报表发现超支,成本已经发生,能做的只剩追认和解释。更棘手的是“账面有余额、实际已超支”的链路断裂:已发生未入账、已付款在途的费用,让预算执行数据失真。
第三,结余与超支缺乏管理依据。 结余该不该结转、能不能留用,超支是否需要补审批、由谁审批,如果没有系统化的流程支撑,要么变成“年底突击花钱”,要么变成“先花再补”的被动局面。预算管控的漏洞,往往不是规则缺失,而是规则无法嵌入业务发生的时刻。
二、Tita的解法:把预算变成一条可追踪的“执行线”
Tita项目预算能力的逻辑不是另做一套预算系统,而是把预算嵌入项目任务和成本发生的同一平台,让预算执行从“事后核对”变为“过程中可见”。
预算从任务级开始,而不是从科目开始。 立项时在Tita中设定人力预算、外包预算及关键里程碑,预算分解到任务级工时计划,让预算结构与WBS执行结构从一开始就对齐。这意味着每一笔成本的归集对象不是笼统的“项目总预算”,而是具体的任务包和交付节点。
成本按类型自动归集,解决“钱花在哪”的问题。 成员在任务上填报实际工时,系统按预设成本口径自动折算人力成本;外包、采购、差旅等费用关联到对应任务或里程碑进行归集。结项或复盘时,Tita的项目预算复盘报表可按人力、采购、外包、差旅等类型拆解成本,并追溯主要偏差来源。超支不再是笼统的“总数超了”,而是可以定位到“哪个任务、哪类成本、因为什么原因超的”。
偏差在过程中被识别,而不是在年底被解释。 系统将“实耗成本 vs 预算成本”“完成进度 vs 成本进度”并行呈现,当成本消耗速度超过进度,或毛利率偏离阈值时,异常被转化为需要处理的任务,推送到负责人。对于需求变更,变更审批流程要求评估其对工时、成本和关键路径的影响,并联动更新预算基线,避免“做了再说、花了再补”。超支补审批不再是一个事后补救动作,而是变更发生时的默认路径。
三、从“年底算账”到“过程中管经营”
一个典型的Tita客户案例是:某软件交付项目在执行到第4个月时,项目经理判断“进度基本正常”,但系统看板显示已发生人力成本158万、外包22万,按剩余任务预估总成本将达275万,超过合同额260万,预计毛利率-5.8%。偏差的根源不在执行效率,而在变更未走流程、高成本人员配置超预算、跨项目支持成本未归集、外包范围扩大未重新议价。团队随后通过变更追加合同、调整人员结构、重新确认外包范围,最终将毛利率从-5.8%拉回18.1%。
这个案例的关键不在于“系统发现了亏损”,而在于它让预算执行复盘有了可追溯的因果链:钱超在了哪里,为什么超,哪一类决策导致了偏差,后续如何修正。
预算执行复盘的价值,不是给每个项目下一个“超了还是省了”的结论,而是让下一轮预算编制和资源规划有据可依。 Tita把预算、任务、工时、费用和审批放在同一条执行线上,让项目经理在过程中就能回答“有没有超支、钱花在哪了、要不要干预”,而不是等到年底对着Excel倒推解释。年末复盘真正需要的,不是一份更漂亮的预算执行率数字,而是一套让每一笔投入都能说清楚来路和去向的管理习惯。
索取企业OKR和绩效管理成功案例,直观体验《Tita一体化管理平台》,立即申请 《Tita 产品演示》 或 最受客户欢迎的《帮我配置考核表》 。
2024, Tita 重磅发布新品,开启“客户管理”与“项目交付”双引擎,帮助企业驱动业绩飙升!立即了解 《Tita 新CRM销售管理一体化》 。